E-Auto beim Arbeitgeber laden: steuerfrei bis 2030 – das ändert sich 2026
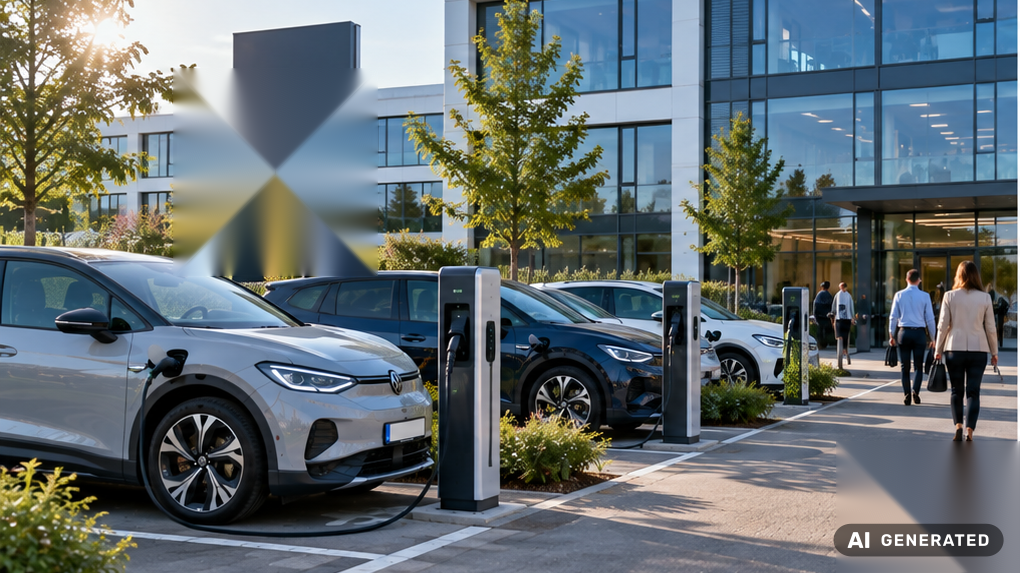
70 Euro im Monat – so viel durfte dir dein Arbeitgeber bis Ende 2025 pauschal und ohne einen einzigen Nachweis fürs Heimladen deines E-Dienstwagens erstatten. Diese Pauschale ist seit dem 1. Januar 2026 Geschichte. Das Wichtigste bleibt aber unverändert: Wer sein E-Auto beim Arbeitgeber lädt, zahlt auf diesen Vorteil bis Ende 2030 keinen Cent Steuern. Hier liest du, was das BMF-Schreiben vom 11. November 2025 konkret ändert, wie du seit 2026 abrechnest – und wie du unterwegs ohne Firmen-Ladepunkt sauber zurechtkommst.
Laden beim Arbeitgeber: steuerfrei bis Ende 2030
Die Grundregel steht in § 3 Nr. 46 des Einkommensteuergesetzes: Lädst du dein Elektro- oder Plug-in-Hybrid-Auto an einer ortsfesten Ladeeinrichtung deines Arbeitgebers, ist dieser Vorteil komplett steuerfrei. Das gilt ausdrücklich für dein privates Auto genauso wie für den Dienstwagen – und ohne Obergrenze. Du kannst also jeden Arbeitstag vollladen, ohne dass ein geldwerter Vorteil in deiner Lohnabrechnung auftaucht.
Zwei Bedingungen gibt es: Der Ladestrom muss zusätzlich zum ohnehin geschuldeten Arbeitslohn fließen (eine Gehaltsumwandlung zählt nicht), und es muss eine betriebliche Ladeeinrichtung des Arbeitgebers oder eines verbundenen Konzernunternehmens sein. Die Befristung wurde bis zum 31. Dezember 2030 verlängert – vier volle Jahre Planungssicherheit.
Ein Punkt wird oft übersehen: An öffentlichen Ladesäulen greift die Steuerbefreiung nicht. Übernimmt dein Arbeitgeber dort die Kosten für dein Privatauto, ist das steuerpflichtiger Arbeitslohn. Beim Dienstwagen sieht es besser aus – dazu gleich mehr.
Das ändert sich seit dem 1. Januar 2026
Bis Ende 2025 lief die Erstattung fürs Heimladen des Dienstwagens über feste Monatspauschalen: 30 Euro, wenn es beim Arbeitgeber eine zusätzliche Lademöglichkeit gab, 70 Euro ohne (bei Plug-in-Hybriden 15 bzw. 35 Euro). Mit dem BMF-Schreiben vom 11. November 2025 hat das Finanzministerium diese Vereinfachung zum Jahreswechsel gestrichen. Seit 2026 gilt: Die geladene Strommenge muss ein Zähler nachweisen – die Wallbox oder die fahrzeuginterne Aufzeichnung reichen dafür aus. Abgerechnet wird dann auf einem von zwei Wegen:
- Tatsächliche Kosten: geladene Kilowattstunden mal dein echter Strompreis aus dem Vertrag, inklusive anteiligem Grundpreis. Bei dynamischen Tarifen darf der Monatsdurchschnitt angesetzt werden, bei einer eigenen PV-Anlage der normale Haushaltstarif.
- Strompreispauschale: geladene Kilowattstunden mal der amtliche Durchschnittsstrompreis des Statistischen Bundesamts (Wert des ersten Halbjahres des Vorjahres, auf volle Cent abgerundet). Für 2026 sind das 34 Cent pro Kilowattstunde – ohne dass du deinen Stromvertrag offenlegen musst.
Das Wahlrecht gilt jeweils einheitlich fürs ganze Kalenderjahr. So sieht der Vergleich aus:
| Konstellation | bis Ende 2025 | seit 01.01.2026 |
|---|---|---|
| Dienstwagen zuhause laden, Lademöglichkeit beim Arbeitgeber vorhanden | 30 € (E-Auto) / 15 € (Hybrid) pauschal pro Monat | geladene kWh × echter Strompreis oder × 34 ct (Strompreispauschale), Zähler Pflicht |
| Dienstwagen zuhause laden, keine Lademöglichkeit beim Arbeitgeber | 70 € (E-Auto) / 35 € (Hybrid) pauschal pro Monat | gleiche Neuregelung – keine Unterscheidung mehr |
| Privates E-Auto oder Dienstwagen am Betrieb laden | steuerfrei (§ 3 Nr. 46 EStG) | unverändert steuerfrei bis Ende 2030 |
| Dienstwagen an öffentlicher Säule laden | Auslagenersatz gegen Beleg | unverändert: Beleg einreichen, Arbeitgeber erstattet |
Ehrlich gerechnet ist die Neuregelung nicht nur Bürokratie: Wer als Laternenparker den Dienstwagen komplett zuhause lädt und auf 300 Kilowattstunden im Monat kommt, bekommt mit der Pauschale jetzt 102 Euro steuerfrei erstattet – statt vorher gedeckelter 70 Euro. Bei 200 Kilowattstunden sind es 68 Euro, also fast der alte Wert. Verlierer sind Wenig-Heimlader, die bisher die volle Pauschale kassiert haben, und alle, die jetzt erstmals einen Zähler brauchen.
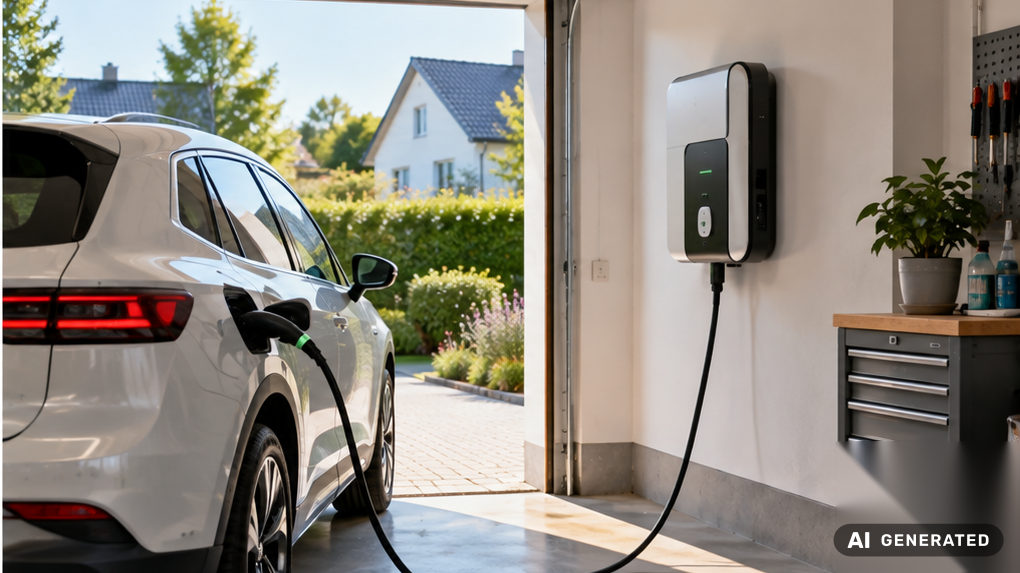 Seit 2026 Pflicht beim Heimladen des Dienstwagens: Ein Zähler – etwa in der Wallbox – muss die geladene Strommenge erfassen.
Wallbox vom Chef: Leihen ist steuerfrei, Schenken kostet pauschal
Auch bei der Ladehardware hilft das Steuerrecht. Überlässt dir der Arbeitgeber eine betriebliche Wallbox zur Nutzung – sie bleibt also sein Eigentum –, ist das nach § 3 Nr. 46 EStG steuerfrei. Schenkt er dir die Wallbox oder bezuschusst den Kauf, kann er den Vorteil pauschal mit 25 Prozent versteuern (§ 40 Abs. 2 Satz 1 Nr. 6 EStG) – für dich kommt das Geld dann netto an. Wenn du zur Miete wohnst und über eine eigene Wallbox nachdenkst, lies dazu unseren Ratgeber zur Wallbox in der Mietwohnung.
Und wer weder Stellplatz noch Wallbox hat? Dann ist der Ladepunkt auf dem Firmenparkplatz die mit Abstand günstigste Option – nachfragen lohnt sich, gerade weil die Steuerbefreiung dem Arbeitgeber keine Lohnnebenkosten aufbürdet. Was sonst noch geht, zeigt unser Ratgeber für Laternenparker ohne eigene Wallbox.
Unterwegs ohne Firmen-Ladepunkt: Ad-hoc laden und Beleg einreichen
An öffentlichen Säulen endet die Steuerbefreiung – aber nicht die Erstattung. Lädst du den Dienstwagen unterwegs, erstattet dein Arbeitgeber die nachgewiesenen Kosten als steuerfreien Auslagenersatz. Entscheidend ist der Beleg. Und genau hier spielt Ad-hoc-Laden mit EC- oder Kreditkarte seine Stärke aus: Du bekommst einen sauberen Zahlungsbeleg wie an der Tankstelle – ohne App-Konto, ohne privaten Ladevertrag, den du nur für den Job abschließt. Ein Abo mit monatlicher Grundgebühr fürs Dienstwagen-Laden ist doppelt unnötig: Du bindest dich privat, obwohl dein Arbeitgeber ohnehin nur die tatsächlichen Kosten erstattet.
Der einzige echte Haken am Ad-hoc-Laden ist der Preis-Blindflug: In unserer Live-Datenbank sehen wir aktuell Preise zwischen 29 Cent und über 70 Cent pro Kilowattstunde – oft an Säulen, die nur wenige Hundert Meter auseinanderliegen. Deshalb zeigt dir die LadeSofort-Karte den Ad-hoc-Preis vor dem Ladestopp, zusammen mit der Live-Verfügbarkeit. Das funktioniert in Mannheim genauso wie im Rest von Deutschland und den Nachbarländern – im Browser oder mit der kostenlosen App für iOS und Android. Was an der Säule preislich fair ist, ordnet unser Überblick zu den Ad-hoc-Ladekosten ein.
Fazit: Firmenstrom mitnehmen, Zähler einrichten, Belege sichern
Drei Dinge kannst du jetzt konkret tun. Erstens: Frag im Betrieb nach einem Ladepunkt – bis Ende 2030 ist das für dich steuerfrei und für den Arbeitgeber unbürokratisch, auch beim Privatauto. Zweitens: Wenn du einen E-Dienstwagen zuhause lädst, kläre jetzt den Zähler-Nachweis und rechne einmal durch, ob dein echter Tarif oder die 34-Cent-Pauschale mehr bringt. Drittens: Unterwegs ad-hoc mit Karte zahlen und die Belege einreichen – das ersetzt jede Vertragsbindung. Gratis-Strom beim Einkaufen ist dagegen fast verschwunden, wie unser Ratgeber zum kostenlosen E-Auto-Laden zeigt. Der Firmenparkplatz ist das neue Gratis-Laden.
Häufige Fragen
Ist das Laden beim Arbeitgeber ein geldwerter Vorteil?
Nein. Nach § 3 Nr. 46 EStG ist das Laden eines E-Autos oder Plug-in-Hybrids an einer betrieblichen Ladeeinrichtung bis Ende 2030 steuerfrei – ohne Obergrenze. Voraussetzung: Der Vorteil kommt zusätzlich zum regulären Gehalt, nicht per Gehaltsumwandlung.
Gilt die Steuerbefreiung auch für mein privates E-Auto?
Ja. Die Steuerbefreiung gilt für private Fahrzeuge genauso wie für Dienstwagen – entscheidend ist nur, dass du an einer ortsfesten Ladeeinrichtung deines Arbeitgebers oder eines Konzernunternehmens lädst. An öffentlichen Ladesäulen greift sie dagegen nicht.
Was ist aus der 70-Euro-Pauschale fürs Heimladen geworden?
Sie wurde mit BMF-Schreiben vom 11.11.2025 zum 1. Januar 2026 abgeschafft. Seitdem muss die geladene Strommenge per Zähler nachgewiesen werden. Erstattet wird entweder der tatsächliche Strompreis oder die Strompreispauschale – für 2026 sind das 34 Cent pro Kilowattstunde.
Darf mir der Arbeitgeber eine Wallbox schenken?
Ja. Leiht er dir eine betriebliche Wallbox, ist das steuerfrei. Schenkt er sie dir oder zahlt einen Zuschuss, kann er den Vorteil pauschal mit 25 Prozent versteuern (§ 40 Abs. 2 Satz 1 Nr. 6 EStG) – bei dir kommt der Vorteil dann ohne Abzüge an.